Το 12ο Περιφερειακό Τμήμα Δωδεκανήσου του Οικονομικού Επιμελητηρίου Ελλάδας κατέθεσε παρατηρήσεις για το νομοσχέδιο του Κεντρικού Μητρώου Πραγματικών Δικαιούχων, ζητώντας τον ουσιαστικό εξορθολογισμό του κυρωτικού πλαισίου
ΘΕΜΑ: Παρατηρήσεις και προτάσεις επί των άρθρων 206-211 του νομοσχεδίου του ΥΠΕΘΟΟ για το
Κεντρικό Μητρώο Πραγματικών Δικαιούχων (ενσωμάτωση Οδηγίας (ΕΕ) 2024/1640), που τέθηκε
σε δημόσια διαβούλευση — αίτημα ουσιαστικού εξορθολογισμού του κυρωτικού πλαισίου του
άρθρου 20 ν. 4557/2018
ΣΧΕΤ.: Η υπ’ αριθ. πρωτ. 51/28.7.2026 επιστολή του Τμήματός μας
Αξιότιμε κύριε Υπουργέ,
Το 12 ο Περιφερειακό Τμήμα Δωδεκανήσου του Οικονομικού Επιμελητηρίου της Ελλάδας,
εκφράζοντας τους οικονομολόγους, λογιστές – φοροτεχνικούς, καταθέτει με την παρούσα τις
παρατηρήσεις του επί των άρθρων 206-211 του νομοσχεδίου που τέθηκε σε δημόσια διαβούλευση,
με τα οποία αναμορφώνεται το πλαίσιο του Κεντρικού Μητρώου Πραγματικών Δικαιούχων
(Κ.Μ.Π.Δ.) και μεταφέρεται η διαχείριση και ο έλεγχός του στην Α.Α.Δ.Ε. Η παρούσα αποτελεί
συνέχεια της υπ’ αριθ. πρωτ. 51/28.7.2026 επιστολής μας, με την οποία είχαμε θέσει υπόψη σας,
τεκμηριωμένα και σημείο προς σημείο, τα δομικά προβλήματα του κυρωτικού πλαισίου του άρθρου
20 ν. 4557/2018 και συγκεκριμένες προτάσεις εξορθολογισμού.
Με προβληματισμό διαπιστώνουμε ότι, παρά την εκ βάθρων αναμόρφωση του θεσμικού πλαισίου,
το νομοσχέδιο διατηρεί στο ακέραιο τα πρόστιμα των 5.000 έως 40.000 ευρώ και το σύνολο της
κυρωτικής αρχιτεκτονικής που έχει πλήξει σωρεία καλόπιστων επιχειρήσεων. Η υπαγωγή της
ενδικοφανούς προσφυγής στη Διεύθυνση Επίλυσης Διαφορών της Α.Α.Δ.Ε. (νέα παρ. 10· άρθρο 72 ν.
5104/2024 – Κ.Φ.Δ.) — ζήτημα που είχαμε ρητώς αναδείξει στην επιστολή μας — είναι ασφαλώς
ορθότερη από την εξέταση της προσφυγής από τον επικεφαλής της υπηρεσίας των ίδιων των
ελεγκτών, υπό το ισχύον καθεστώς του οποίου οι προσφυγές που ασκούνται ενώπιον της Δ.Ε.Δ.
απορρίπτονται ως απαράδεκτες (ενδεικτικά ΔΕΔ 3839/2025)· δεν αποτελεί όμως πανάκεια. Η Δ.Ε.Δ.
δεσμεύεται από την αρχή της νομιμότητας και δεν μπορεί να μειώσει πρόστιμο που ο νόμος ορίζει σε
πάγιο ποσό· απορρίπτει παγίως τους ισχυρισμούς περί δυσαναλογίας (ενδεικτικά ΔΕΔ
3455/18.12.2024). Δεν είναι λύση να επιβάλλονται υπέρογκα, οριζόντια πρόστιμα και εν συνεχεία να
διοχετεύονται χιλιάδες υποθέσεις στη Δ.Ε.Δ. και στα διοικητικά δικαστήρια: η ορθή επιμέτρηση
πρέπει να γίνεται στην πηγή, κατά την επιβολή, όχι να αναζητείται εκ των υστέρων στα στάδια
επανεξέτασης. Ούτε η νέα υποπερ. αθ) της παρ. 9 — ενιαίο πρόστιμο 5.000 ευρώ για παραβάσεις
κατά το έτος έναρξης λειτουργίας — συνιστά πραγματική πρόοδο: πρόστιμο 5.000 ευρώ σε
νεοσύστατη επιχείρηση, στην πιο ευάλωτη στιγμή του κύκλου ζωής της, για παράλειψη που κατά
κανόνα οφείλεται σε αμέλεια ή άγνοια και όχι σε δόλο, παραμένει προδήλως υπέρμετρο. Τα δομικά
προβλήματα που είχαμε επισημάνει παραμένουν, συνεπώς, άλυτα — μολονότι η παρούσα
αναμόρφωση αποτελεί τη φυσική, και ίσως τελευταία για αρκετά έτη, νομοθετική ευκαιρία επίλυσής
τους:
Α. Το αμάχητο τεκμήριο της περ. βγ) διατηρείται αυτούσιο — και εξακολουθεί να εξομοιώνει
τον συμμορφωθέντα με τον αρνούμενο κάθε συμμόρφωση
1. Η νέα παρ. 9 περ. βγ) επαναλαμβάνει κατά λέξη το ισχύον: «σε περίπτωση παρέλευσης τριών (3)
μηνών από τη λήξη της προθεσμίας καταχώρισης, η εκπρόθεσμη δήλωση τεκμαίρεται ως μη
υποβληθείσα και επιβάλλεται το πρόστιμο της περ. α)». Έτσι, επιχείρηση που υποβάλλει στον
τέταρτο μήνα — ή που συμμορφώνεται αυθημερόν, κατά τη διάρκεια του ελέγχου — τιμωρείται
ακριβώς όπως εκείνη που ουδέποτε υπέβαλε: με πρόστιμο από 5.000 έως 40.000 ευρώ αντί 100
ή 500 ευρώ. Η κλιμάκωση συναρτάται αποκλειστικά με τον χρόνο και ένα ποσοτικό μέγεθος (τον
κύκλο εργασιών ή, για τις μη κερδοσκοπικές οντότητες, τον αριθμό εργαζομένων), ενώ
αγνοούνται παντελώς η υπαιτιότητα (δόλος ή αμέλεια), η εκούσια συμμόρφωση και η
πραγματική απαξία — κατά παράβαση του άρθρου 25 παρ. 1 Σ. και του άρθρου 10 παρ. 16 της
Οδηγίας (ΕΕ) 2024/1640, το οποίο, για τις παραλείψεις δήλωσης στο κεντρικό μητρώο, απαιτεί
μέτρα ή χρηματικές κυρώσεις «αποτελεσματικά, αναλογικά και αποτρεπτικά» και εξουσιοδοτεί
την Επιτροπή να ορίσει δείκτες κατάταξης της σοβαρότητας των παραλείψεων. Η ίδια, δηλαδή,
η Οδηγία προϋποθέτει διαβάθμιση της κύρωσης κατά βαρύτητα· ανάλογα κριτήρια (βαρύτητα
και διάρκεια της παράβασης, βαθμός ευθύνης, συνεργασία) θέτει και το άρθρο 60 παρ. 4 της
Οδηγίας (ΕΕ) 2015/849 για το κυρωτικό σύστημα της νομοθεσίας κατά της νομιμοποίησης
εσόδων. Η νομολογία του ΕΔΔΑ (Μαμιδάκης κατά Ελλάδος, 11.1.2007, προσφ. 35533/04) για τα
δυσανάλογα πρόστιμα ως παραβίαση του άρθρου 1 ΠΠΠ ΕΣΔΑ καθιστά τη διατήρηση της
ρύθμισης βέβαιη πηγή δικαστικών ακυρώσεων και άσκοπης επιβάρυνσης της Δ.Ε.Δ. και των
δικαστηρίων.
1. Αλλά και τα ίδια τα πρόστιμα της περ. α) χρήζουν εξορθολογισμού: η κλίμακα 5.000 – 10.000 –
20.000 – 40.000 ευρώ, με μοναδικό κριτήριο τον κύκλο εργασιών, είναι προδήλως δυσανάλογη
προς τη φύση της παράβασης — μιας δηλωτικής, πληροφοριακού χαρακτήρα υποχρέωσης —
και αναντίστοιχη προς το λοιπό κυρωτικό σύστημα: η μη υποβολή, η ελλιπής ή η εκπρόθεσμη
υποβολή δήλωσης πληροφοριακού χαρακτήρα κατά τον Κ.Φ.Δ. επισύρει πρόστιμο 100 ευρώ
(άρθρο 53 παρ. 1 ν. 5104/2024). Ο κύκλος εργασιών, μόνος του, δεν αποτυπώνει ούτε την
κερδοφορία και τη φοροδοτική ικανότητα της επιχείρησης ούτε — κυρίως — τον κίνδυνο
ξεπλύματος που η Οδηγία επιδιώκει να αντιμετωπίσει: επιχείρηση εστίασης με υψηλό τζίρο και
οριακά περιθώρια εξομοιώνεται με οντότητα ίδιου τζίρου πολλαπλάσιας κερδοφορίας ή
αδιαφανούς δομής.
Β. Η δικλείδα ειδοποίησης απαλείφεται — αντί να επεκταθεί
2. Στο ισχύον δίκαιο, το πρόστιμο του εκπροθέσμου (100/500 ευρώ) «επιβάλλεται κατόπιν
σχετικής ενημέρωσης από το Κ.Μ.Π.Δ.», κατά ρητή πρόβλεψη του ισχύοντος άρθρου 20 (παρ.
10 εδ. β΄). Στο νέο άρθρο 20, όπως αναρτήθηκε σε διαβούλευση, αντίστοιχη ρητή πρόβλεψη δεν
εντοπίζεται ούτε για τη μη υποβολή ούτε — πλέον — ούτε για το εκπρόθεσμο. Τούτο συνιστά
οπισθοδρόμηση. Η λογική πρέπει να αντιστραφεί: αφού το σύστημα συνδέεται ηλεκτρονικά με
κάθε Α.Φ.Μ. (νέα παρ. 4) και η Α.Α.Δ.Ε. — που αναλαμβάνει πλέον και τη διαχείριση και τον
έλεγχο — γνωρίζει ονομαστικά, ανά πάσα στιγμή και με μηδενικό κόστος ποιοι δεν έχουν
υποβάλει, η αποστολή αυτοματοποιημένης ειδοποίησης με εύλογη προθεσμία συμμόρφωσης
πριν από κάθε επιβολή προστίμου είναι τεχνικά αυτονόητη και θεσμικά επιβεβλημένη (αρχή
χρηστής διοίκησης). Η προηγούμενη ακρόαση του άρθρου 20 παρ. 2 Σ. και του άρθρου 6 ΚΔΔιαδ
δεν αρκεί: επιτρέπει στον υπόχρεο να εκθέσει τις απόψεις του, όχι να θεραπεύσει την
παράλειψη. Η ίδια η Οδηγία (ΕΕ) 2024/1640 (άρθρο 10) οργανώνει το μητρώο με τη λογική
«επαλήθευση – ειδοποίηση – διόρθωση»: ο φορέας του μητρώου επαληθεύει τα στοιχεία και
λαμβάνει μέτρα για την επίλυση των αποκλίσεων εντός τριάντα (30) εργάσιμων ημερών. Δεν
είναι εύλογο η Διοίκηση, που γνωρίζει επί έτη ονομαστικά την εκκρεμότητα, να την γνωστοποιεί
στον υπόχρεο για πρώτη φορά με Πράξη Επιβολής Προστίμου 5.000 έως 40.000 ευρώ.
Γ. Καμία πρόβλεψη για τις εταιρείες με εταίρους αποκλειστικά φυσικά πρόσωπα — εκεί όπου
ο σκοπός του νόμου είναι ήδη εκπληρωμένος
3. Κατά το προοίμιο της Οδηγίας 2015/849 (σκέψεις 12-14) και πλέον την Οδηγία (ΕΕ) 2024/1640,
σκοπός του μητρώου είναι ο εντοπισμός όσων αποκρύπτουν την ταυτότητά τους πίσω από
εταιρικές δομές. Στις ομόρρυθμες και ετερόρρυθμες εταιρείες με εταίρους αποκλειστικά φυσικά
πρόσωπα, ο πραγματικός δικαιούχος ταυτίζεται κατά κανόνα με τους εμφανείς εταίρους — που
μάλιστα ευθύνονται απεριορίστως και εις ολόκληρον με την προσωπική τους περιουσία, το
ακριβώς αντίθετο πρότυπο από τη «βιτρίνα» που στοχεύει η Οδηγία. Το ίδιο ισχύει και για τις
Ι.Κ.Ε. με εταίρους αποκλειστικά φυσικά πρόσωπα: τα στοιχεία των εταίρων, με τα εταιρικά τους
μερίδια, και των διαχειριστών δημοσιεύονται στο Γ.Ε.ΜΗ. ήδη με το καταστατικό. Για όλες τις
ανωτέρω μορφές, τα στοιχεία είναι ήδη καταχωρισμένα σε Γ.Ε.ΜΗ. και φορολογικό μητρώο
Α.Α.Δ.Ε., με τα οποία το Κ.Μ.Π.Δ. διασυνδέεται (νέες παρ. 4 και 5). Η αυτοτελής δηλωτική
υποχρέωση, για τις οντότητες αυτές, δεν προσθέτει καμία πληροφορία — λειτουργεί
αποκλειστικά ως παγίδα προστίμων για τους καλόπιστους. Η αδικία είναι γνωστή σε όλους όσοι
υπηρετούν το σύστημα: τυπική αμέλεια, με τα στοιχεία διαθέσιμα στο Γ.Ε.ΜΗ. και στην Α.Α.Δ.Ε.,
τιμωρείται σαν να επρόκειτο για δόλια απόκρυψη. Με δεδομένη μάλιστα τη μεταφορά του
Κ.Μ.Π.Δ. στην Α.Α.Δ.Ε. — τον φορέα που ήδη τηρεί το φορολογικό μητρώο των εταίρων — η
αυτόματη υπηρεσιακή τροφοδότηση του Κ.Μ.Π.Δ. κατά την έναρξη ή μεταβολή, βάσει της
αρχής «only once», καθίσταται απλούστερη από ποτέ: ο ίδιος φορέας θα τηρεί πλέον και τα δύο
μητρώα.
Δ. Αναγκαία κρίνεται η αποσαφήνιση του ακριβούς αντικειμένου της δηλωτικής υποχρέωσης
4. Δομική ασάφεια χαρακτηρίζει και το ίδιο το περιεχόμενο της δηλωτικής υποχρέωσης στο
Κεντρικό Μητρώο Πραγματικών Δικαιούχων. Ειδικότερα, ενώ κατ’ εφαρμογή του άρθρου 3 περ.
17 του ν. 4557/2018, ως πραγματικός δικαιούχος ορίζεται το φυσικό πρόσωπο στο οποίο τελικά
ανήκει ή το οποίο ελέγχει το νομικό πρόσωπο —με την κατοχή ποσοστού άνω του 25% να
συνιστά ένδειξη άμεσης κυριότητας και όχι απόλυτο όριο— η διοικητική πρακτική διολισθαίνει
σε μια de facto απαίτηση πλήρους αποτύπωσης του μετοχολογίου.
Η προσέγγιση αυτή επιβεβαιώνεται από πρόσφατη, δημοσιοποιημένη απόφαση επί
ενδικοφανούς προσφυγής, με την οποία διατηρήθηκε πρόστιμο 20.000 ευρώ για την παράλειψη
δήλωσης παθητικού μειοψηφικού μεριδίου (ποσοστού 4% χωρίς δικαιώματα ψήφου ή
διοικητική εμπλοκή), παρά το γεγονός ότι ο πραγματικός δικαιούχος (κάτοχος του 96%) είχε
καταχωρισθεί προσηκόντως.
Η εξίσωση της παράλειψης ενός παθητικού μεριδίου με την εσκεμμένη απόκρυψη του
προσώπου που ασκεί τον πραγματικό έλεγχο παραβιάζει κατάφωρα την αρχή της
αναλογικότητας. Εάν η Διοίκηση προκρίνει ότι το Μητρώο οφείλει να απεικονίζει το σύνολο της
εταιρικής σύνθεσης και όχι μόνο τους πραγματικούς δικαιούχους, υποχρεούται να το
αποτυπώσει ρητά και εκ των προτέρων, με διάταξη νόμου ή με την κανονιστική απόφαση του
Διοικητή της Α.Α.Δ.Ε. της νέας παρ. 11 περ. β΄, παρέχοντας τον αναγκαίο χρόνο προσαρμογής —
και όχι να το συναγάγει για πρώτη φορά μέσα από κυρωτικές πράξεις.
5. Η ασάφεια αυτή δημιουργεί και μια αδιέξοδη «παγίδα διόρθωσης». Οι επιχειρήσεις που
καλόπιστα δήλωσαν μόνο όσους θεωρούσαν πραγματικούς δικαιούχους καλούνται σήμερα να
συμπληρώσουν τις δηλώσεις τους· η ίδια όμως η τροποποιητική δήλωση μπορεί να εκληφθεί ως
απόδειξη ότι η προηγούμενη ήταν «ελλιπής» και να καταστεί αφορμή για επιβολή του
προστίμου της περ. γ) της παρ. 8 — το οποίο, κατά την παρ. 9 περ. α), ακολουθεί την ίδια
ακριβώς κλίμακα των 5.000 έως 40.000 ευρώ με τη μη υποβολή. Η Πολιτεία δεν μπορεί να ζητά
διόρθωση και ταυτόχρονα να τιμωρεί για την ίδια τη διόρθωση.
Ε. ΟΙ ΠΡΟΤΑΣΕΙΣ ΜΑΣ — συγκεκριμένες τροποποιήσεις επί των άρθρων 207 επ. του
νομοσχεδίου
Επαναφέρουμε και επικαιροποιούμε, προσαρμοσμένα πλέον στη δομή του νέου άρθρου 20, τα
αιτήματα της υπ’ αριθ. πρωτ. 51/28.7.2026 επιστολής μας, και ζητούμε, στο πλαίσιο της
διαβούλευσης και πριν την κατάθεση του νομοσχεδίου στη Βουλή, τις εξής στοχευμένες
παρεμβάσεις:
6. Στην παρ. 10: προσθήκη υποχρεωτικής προηγούμενης ηλεκτρονικής ειδοποίησης του υπόχρεου,
μέσω του Κ.Μ.Π.Δ. ή της ψηφιακής θυρίδας της Α.Α.Δ.Ε., με προθεσμία συμμόρφωσης
τουλάχιστον τριάντα (30) ημερών, πριν από την έκδοση οποιασδήποτε Πράξης Επιβολής
Προστίμου — για όλες τις παραβάσεις της παρ. 8, όχι μόνο για το εκπρόθεσμο. Το βαρύ
πρόστιμο να επιφυλάσσεται σε όσους αγνοούν και την ειδοποίηση.
7. Στην παρ. 9 περ. βγ): μετατροπή του τεκμηρίου από αμάχητο σε μαχητό και πρόβλεψη ότι, επί
υποβολής προ της έκδοσης της Πράξης Επιβολής Προστίμου (έστω και κατά τη διάρκεια
ελέγχου), επιβάλλεται το πρόστιμο της περ. β) και όχι το πρόστιμο της μη υποβολής. Η εκούσια
συμμόρφωση δεν μπορεί να εξομοιώνεται κυρωτικά με την πλήρη αδιαφορία.
8. Στην παρ. 9 περ. α): ουσιώδης μείωση και εξορθολογισμός της κλίμακας των προστίμων, ώστε
να τελεί σε εύλογη αναλογία με τη φύση της παράβασης ως δηλωτικής, πληροφοριακού
χαρακτήρα υποχρέωσης και με το λοιπό κυρωτικό σύστημα του Κ.Φ.Δ., με συνεκτίμηση —
πέραν του κύκλου εργασιών — της υπαιτιότητας (δόλος ή αμέλεια), της πρώτης παράβασης, της
άμεσης συμμόρφωσης και της απουσίας βλάβης, σύμφωνα με τη λογική των δεικτών
σοβαρότητας του άρθρου 10 παρ. 16 της Οδηγίας (ΕΕ) 2024/1640. Αντίστοιχος εξορθολογισμός
απαιτείται και για το πρόστιμο της νέας υποπερ. αθ): πρόστιμο 5.000 ευρώ σε νεοσύστατη
επιχείρηση, για παράλειψη οφειλόμενη κατά κανόνα σε αμέλεια και όχι σε δόλο, παραμένει
υπέρμετρο — προσήκει σύσταση ή συμβολικό πρόστιμο.
9. Εισαγωγή ρητής δυνατότητας της Δ.Ε.Δ. να μειώνει ή να αίρει το πρόστιμο επί συγγνωστής
πλάνης, ανωτέρας βίας ή αποδεδειγμένης τεχνικής αδυναμίας, με άμεση συμμόρφωση του
υπόχρεου.
10. Νέα παράγραφος: για ομόρρυθμες και ετερόρρυθμες εταιρείες, καθώς και για Ι.Κ.Ε., των
οποίων οι συμμετοχές καταλήγουν αποκλειστικά σε φυσικά πρόσωπα, αυτόματη υπηρεσιακή
καταχώριση/επικαιροποίηση στο Κ.Μ.Π.Δ. από την Α.Α.Δ.Ε. (ή μέσω διαλειτουργικότητας με το
Γ.Ε.ΜΗ.) κατά την έναρξη ή τη μεταβολή, με προσυμπλήρωση της δήλωσης από τα στοιχεία που
ήδη τηρούνται, ώστε ο υπόχρεος να καλείται μόνο να τα επιβεβαιώσει ή να τα διορθώσει («only
once»), και χωρίς κύρωση όταν τα προσυμπληρωμένα στοιχεία είναι ορθά. Έρεισμα παρέχει και
το άρθρο 10 της Οδηγίας (ΕΕ) 2024/1640, που εξουσιοδοτεί τον φορέα του μητρώου να ζητά
στοιχεία από άλλα μητρώα. Η μεταφορά του μητρώου στην Α.Α.Δ.Ε., που το ίδιο το νομοσχέδιο
θεσπίζει, καθιστά τη ρύθμιση τεχνικά άμεσα υλοποιήσιμη.
11. Μεταβατική διάταξη ευνοϊκής αναδρομικής εφαρμογής των ανωτέρω (αρχή της αναδρομικής
εφαρμογής της ηπιότερης κύρωσης, άρθρο 49 παρ. 1 εδ. γ΄ του Χάρτη Θεμελιωδών
Δικαιωμάτων της ΕΕ, που εφαρμόζεται εν προκειμένω κατά το άρθρο 51 παρ. 1 του Χάρτη,
αφού πρόκειται για ενσωμάτωση ενωσιακού δικαίου) στις εκκρεμείς — διοικητικά και δικαστικά
— υποθέσεις, προς αποσυμφόρηση της Δ.Ε.Δ. και των διοικητικών δικαστηρίων και άμεση
αποκατάσταση των καλόπιστων επιχειρήσεων. Η ίδια διάταξη πρέπει να ρυθμίσει την τύχη των
εκκρεμών ενδικοφανών προσφυγών που ασκήθηκαν ενώπιον του επικεφαλής της υπηρεσίας
των ελεγκτών, καθώς και εκείνων που απορρίφθηκαν από τη Δ.Ε.Δ. ως απαράδεκτες, ώστε
κανείς να μη στερηθεί το στάδιο της διοικητικής επανεξέτασης.
12. Στην παρ. 10: αυτοδίκαιη και άμεση άρση της δέσμευσης του αποδεικτικού ενημερότητας μόλις
υποβληθεί η δήλωση. Το νομοσχέδιο εισάγει με τη δέσμευση αυτή ένα ισχυρό μέσο
εξαναγκασμού σε συμμόρφωση· όταν η συμμόρφωση εξασφαλίζεται με αυτόν τον τρόπο,
πρόστιμα δεκάδων χιλιάδων ευρώ δεν προσθέτουν τίποτα στην αποτελεσματικότητα του
συστήματος και καθίστανται καθαρά τιμωρητικά, γεγονός που ενισχύει το αίτημα μείωσής τους
(σημείο 9).
13. Στην παρ. 13: η νέα παρ. 13 επιτρέπει τη διακοπή λειτουργίας του συστήματος έως εξήντα (60)
ημέρες ετησίως. Ζητούμε ρητή πρόβλεψη ότι οι προθεσμίες καταχώρισης παρατείνονται
αυτοδικαίως κατά το διάστημα μη διαθεσιμότητας του συστήματος και ότι για το διάστημα
αυτό δεν επιβάλλεται πρόστιμο εκπρόθεσμης υποβολής.
14. Στις παρ. 1 και 15 (μεταφορά του Κ.Μ.Π.Δ. στην Α.Α.Δ.Ε.): αυτόματη μετάπτωση των ήδη
καταχωρισμένων στοιχείων, χωρίς υποχρέωση επανυποβολής· μη επιβολή προστίμων κατά τη
μεταβατική περίοδο· και εύλογο χρονικό διάστημα μεταξύ της δημοσίευσης της κοινής
απόφασης της παρ. 15 και της περιέλευσης της αρμοδιότητας, ώστε επιχειρήσεις και λογιστές
να προσαρμοστούν.
15. Στην παρ. 11 περ. β) (εξουσιοδότηση του Διοικητή της Α.Α.Δ.Ε.) ή με ρητή διάταξη του νόμου:
σαφής και δεσμευτικός προσδιορισμός του εάν στο Κ.Μ.Π.Δ. καταχωρίζονται μόνο τα πρόσωπα
που πληρούν τον ορισμό του πραγματικού δικαιούχου ή το σύνολο των άμεσων και έμμεσων
συμμετοχών· ρητή διάκριση της απόκρυψης πραγματικού δικαιούχου από την παράλειψη
συμμετοχής που δεν προσδίδει έλεγχο, η οποία δεν μπορεί να τιμωρείται με την ίδια κύρωση·
και, εάν επιλεγεί η πλήρης απεικόνιση της σύνθεσης, διευκρίνιση ότι τα πρόσωπα αυτά
καταχωρίζονται ως στοιχεία της ιδιοκτησιακής δομής και όχι ως πραγματικοί δικαιούχοι.
Παράλληλα: εύλογη μεταβατική περίοδος συμπλήρωσης των δηλώσεων, κατά την οποία η
τροποποιητική δήλωση δεν συνιστά ομολογία παράβασης και δεν επισύρει την κύρωση της περ.
γ) της παρ. 8· και επανεξέταση των υποθέσεων στις οποίες έχει ήδη επιβληθεί πρόστιμο
αποκλειστικά λόγω μη καταχώρισης μετόχου ή εταίρου χωρίς διαπιστωμένο έλεγχο.
Κύριε Υπουργέ, η αναμόρφωση του θεσμικού πλαισίου του Κ.Μ.Π.Δ. δεν μπορεί να εξαντληθεί στη
μεταφορά αρμοδιοτήτων και στη διαδικασία: οφείλει να αγγίξει τον πυρήνα του προβλήματος, που
είναι το ύψος και η τυφλή επιβολή των κυρώσεων. Ένα κυρωτικό σύστημα που ειδοποιεί πριν
τιμωρήσει, που διακρίνει την αμέλεια από τον δόλο και που δεν ζητά από τις επιχειρήσεις να
επαναλαμβάνουν ό,τι το Κράτος ήδη γνωρίζει, δεν αποδυναμώνει τη διαφάνεια — την υπηρετεί, και
αποκαθιστά την εμπιστοσύνη των συνεπών επιχειρήσεων στους θεσμούς. Είμαστε στη διάθεσή σας
για κάθε συνεργασία στην τελική διαμόρφωση των διατάξεων.
Με εκτίμηση,
Για το Οικονομικό Επιμελητήριο της Ελλάδας, 12 ο Περιφερειακό Τμήμα Δωδεκανήσου
Ο Πρόεδρος
Κωνσταντίνος Γ. Ζωγραφίδης
Αφορά οφειλές πολιτών προς το Δημόσιο, Δ.Ο.Υ., ΟΤΑ (α' και β' βαθμού), ασφαλιστικά Ταμεία και Νομικά Πρόσωπα Δημοσίου Δικαίου
Λόγω απαραίτητων τεχνικών εργασιών του ΔΕΔΔΗΕ θα πραγματοποιηθούν ολιγόλεπτες διακοπές ηλεκτρικού ρεύματος την Παρασκευή, από τις 08:00 έως τις 10:00, σε περιοχές της Κω
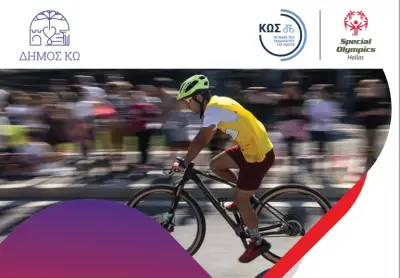
Κλειστή στην κυκλοφορία οχημάτων θα παραμείνει η Ακτή Κουντουριώτου την Παρασκευή και το Σάββατο, λόγω της διεξαγωγής των «Πανελλήνιων Αγώνων Ποδηλασίας Special Olympics Hellas» στην Κω
Την όγδοη θέση στην Ευρώπη και εννέα πανελλήνια ρεκόρ κατέκτησε ο αθλητής του ΠΑΣ Ανταγόρα Παναγιώτης Σπύρου, στο Ευρωπαϊκό Πρωτάθλημα Άρσης Βαρών Εφήβων που διεξάγεται στο Δυρράχιο της Αλβανίας

Θα λαμβάνετε ειδοποιήσεις για τα σημαντικά νέα της Κω. Ενεργοποιήστε τις για να μαθαίνετε πρώτοι τα σημαντικά νέα της Κω. Τις έχετε μπλοκάρει. Επιτρέψτε τις από τις ρυθμίσεις του browser για το kosnews24.gr. Στο iPhone και το iPad λειτουργούν αφού προσθέσετε το Kosnews24 στην οθόνη Αφετηρίας.

Η σύνδεση αποκαταστάθηκε
Είστε πάλι συνδεδεμένοι
Χωρίς σύνδεση
Ελέγξτε τη σύνδεσή σας